Déclaration du déficit foncier : mode d'emploi complet pour 2026
Publié le 26 September 2026
Le déficit foncier concerne la location nue soumise au régime réel : il permet d’imputer certaines charges, hors intérêts d’emprunt, sur le revenu global dans la limite annuelle standard, avec des possibilités de majoration sous conditions, et de reporter le surplus sur les revenus fonciers des années suivantes. La déclaration passe par le formulaire 2044, ou 2044‑SPE selon les biens concernés, avec une ventilation précise entre intérêts et autres charges, selon les règles fiscales applicables. Cette imputation sur le revenu global suppose de maintenir le bien en location pendant trois ans.
En bref:
- Le déficit foncier ne concerne que la location nue imposée au régime réel, avec une limite annuelle de 10 700 € à imputer sur le revenu global.
- Seules les charges hors intérêts d’emprunt sont déductibles, les intérêts s’imputant uniquement sur les revenus fonciers des dix années suivantes.
- En dessous de 15 000 € de recettes annuelles, le régime micro-foncier s’applique automatiquement, avec la possibilité d’opter pour le réel, engageant un choix de trois ans.
- La cession ou la non-location avant trois ans peut faire annuler l’avantage fiscal et entraîner un rappel d’impôt, sauf cas exceptionnels comme décès ou invalidité.
- La déclaration se fait sur le formulaire 2044 ou 2044‑SPE selon la nature des biens, et doit être suivie avec précision pour éviter des erreurs sur les imputations et le report des déficits.
Table des matières
- Qu’est-ce que le déficit foncier et à qui s’applique-t-il ?
- Micro-foncier ou régime réel : quel impact sur votre déclaration ?
- Quelles charges sont déductibles et comment les ventiler correctement ?
- Comment calculer le déficit foncier et le répartir entre imputation et report ?
- 2044 ou 2044-SPE : quel formulaire remplir selon votre situation ?
- Que se passe-t-il si vous cessez de louer avant trois ans ?
- Un exemple chiffré pour visualiser le calcul complet
- Bonnes pratiques pour piloter vos déficits fonciers sans erreur
- Simplifier la préparation de votre 2044 avec Tomappart
- Sources
- Questions fréquentes
Qu’est-ce que le déficit foncier et à qui s’applique-t-il ?
Un déficit foncier apparaît quand les charges déductibles d’un bien loué nu sont supérieures aux loyers encaissés sur l’année. Rien de mystérieux dans le principe : vous avez payé plus en travaux, intérêts et frais divers que vous n’avez perçu en loyers, et ce trou peut, sous conditions, venir réduire votre impôt sur le revenu global, pas seulement vos revenus fonciers futurs.
Ce mécanisme ne concerne que la location nue, imposée dans la catégorie des revenus fonciers. La location meublée relève d’un régime différent, celui des bénéfices industriels et commerciaux, où les amortissements jouent un rôle comparable mais suivent des règles propres. Si vous détenez à la fois un bien nu et un bien meublé, ne mélangez jamais les deux logiques fiscales : elles se déclarent et se calculent séparément.
Autre point à ne jamais perdre de vue : seul le régime réel permet de générer un déficit foncier. Le micro‑foncier, avec son abattement forfaitaire de 30 %, ne laisse aucune place aux charges réelles, donc aucune place au déficit.
Trois éléments structurent ce mécanisme :
- Le déficit se calcule au niveau du foyer fiscal, en compensant les revenus et déficits de tous les immeubles nus détenus.
- Seules les dépenses hors intérêts d’emprunt ouvrent droit à l’imputation sur le revenu global.
- La distinction entre location nue et meublée conditionne l’accès même au dispositif.
Micro-foncier ou régime réel : quel impact sur votre déclaration ?
Le micro‑foncier s’applique automatiquement si vos recettes foncières annuelles ne dépassent pas 15 000 €, toutes locations nues confondues. Au-delà du seuil applicable, le régime réel devient obligatoire, que vous le vouliez ou non. En dessous, vous pouvez choisir le réel par option, mais cette décision vous engage pour trois ans : impossible de faire l’aller-retour chaque année selon vos besoins fiscaux du moment.
Concrètement, voici comment se déroule le choix :
- Vous évaluez vos recettes brutes annuelles et vos charges réelles prévisibles (travaux, intérêts, taxe foncière, assurances).
- Si les charges réelles dépassent largement l’abattement de 30 % du micro‑foncier, l’option pour le réel devient pertinente.
- Vous formalisez ce choix en déposant une déclaration 2044 dès la première année, ce qui vaut option tacite.
- Vous tenez, bien annuel par bien, un suivi précis des loyers et charges pour ne pas improviser au moment de la déclaration.
Le régime réel implique une charge administrative supplémentaire réelle : conserver chaque facture, ventiler les dépenses par nature, et raisonner bien par bien avant de consolider au niveau du foyer.
Conseil de pro : Ne basculez pas vers le réel uniquement parce qu’une année comporte des travaux exceptionnels. L’engagement de trois ans peut vous coûter l’abattement forfaitaire les années suivantes si vos charges redeviennent faibles.
Quelles charges sont déductibles et comment les ventiler correctement ?
Les charges déductibles couvrent un périmètre assez large, mais leur traitement fiscal diffère selon leur nature. Voici les principales catégories admises :
- Les travaux d’entretien, de réparation et d’amélioration (hors construction et agrandissement).
- Les intérêts d’emprunt et frais liés au financement du bien.
- La taxe foncière, hors part correspondant aux ordures ménagères.
- Les primes d’assurance (propriétaire non occupant, loyers impayés).
- Les honoraires de gestion locative et les frais de procédure.
- Les charges de copropriété non récupérables sur le locataire.
- Les frais de diagnostics obligatoires liés à la location.
Le point qui échappe à beaucoup de propriétaires bailleurs : il faut ventiler distinctement la part des intérêts d’emprunt et celle des autres charges. Cette distinction n’est pas un détail administratif, elle change tout le sort fiscal du déficit. Les intérêts d’emprunt ne s’imputent jamais sur le revenu global : ils viennent uniquement en déduction des revenus fonciers des dix années suivantes. Seules les autres charges (travaux, taxe foncière, assurances, honoraires) peuvent réduire votre revenu global dans la limite annuelle fixée.
Les travaux de rénovation énergétique bénéficient d’un traitement à part. Sous conditions précises, notamment des devis acceptés à partir du 5 novembre 2022 et des paiements effectués entre le 1ᵉʳ janvier 2023 et le 31 décembre 2027, le plafond d’imputation peut être temporairement rehaussé à un montant supérieur à la limite générale, au lieu de 10 700 €. Ce n’est pas un cadeau permanent, la fenêtre est datée et les diagnostics de performance énergétique avant/après conditionnent souvent l’éligibilité.
Comment calculer le déficit foncier et le répartir entre imputation et report ?
Le calcul suit une logique en trois temps : vous additionnez les loyers bruts encaissés sur l’année, vous soustrayez d’abord les intérêts d’emprunt, puis les autres charges déductibles. Le résultat final peut être positif (revenu foncier imposable) ou négatif (déficit foncier).
Là où beaucoup se trompent, c’est sur l’ordre des imputations. La règle fiscale impose de déduire en priorité les intérêts, puis les autres charges. Si le résultat après intérêts est déjà négatif, la part de déficit imputable sur le revenu global se limite strictement aux charges autres que les intérêts, plafonnée à 10 700 € par an dans le cas général.
| Élément | Traitement fiscal | Limite ou règle |
|---|---|---|
| Intérêts d’emprunt | Déductibles des seuls revenus fonciers | Report sur 10 ans, jamais sur le revenu global |
| Autres charges (travaux, taxe, assurances) | Déductibles du revenu global | Plafond de 10 700 € par an |
| Travaux énergétiques éligibles | Déductibles du revenu global | Plafond temporairement porté à 21 400 € sous conditions |
| Déficit dépassant le plafond | Reporté sur les revenus fonciers | Sur les 10 années suivantes |
Les déficits fonciers se calculent après compensation entre tous les immeubles nus du foyer, ce qui signifie qu’un bien excédentaire peut absorber une partie du déficit d’un autre avant même d’envisager l’imputation sur le revenu global. Sur la 2044, cette répartition se traduit par des lignes distinctes pour le total des loyers, les intérêts, les autres charges et le résultat final, ligne par ligne, bien par bien, avant consolidation.
2044 ou 2044-SPE : quel formulaire remplir selon votre situation ?
Un foyer fiscal ne dépose qu’une seule déclaration foncière annuelle, quel que soit le nombre de biens détenus. Le choix entre les deux imprimés dépend de la nature des immeubles, pas de la présence ou non de travaux : la 2044‑SPE devient obligatoire dès qu’au moins un bien relève d’un régime spécial (monuments historiques, dispositifs Malraux, Périssol et assimilés). Dans tous les autres cas, la 2044 classique suffit.
Certaines cases méritent une attention particulière au moment de la saisie :
- Les cases 111 à 116 recensent l’identification des biens et des locataires.
- La case 420 récapitule le résultat foncier avant imputation.
- Les cases 431 à 436 détaillent la répartition du déficit entre part imputable sur le revenu global et part reportable.
- Les cases 441 et 442 récapitulent les déficits antérieurs restant à reporter, année par année.
L’erreur la plus fréquente consiste à confondre la ligne des intérêts avec celle des autres charges, ce qui fausse tout le calcul du plafond d’imputation. Une autre erreur classique : oublier de reporter les déficits des années antérieures dans les cases prévues, ce qui fait perdre purement et simplement le bénéfice du report décennal.
Conseil de pro : Conservez chaque facture de travaux, quittance d’assurance et tableau d’amortissement de prêt pendant au moins six ans, durée classique de prescription fiscale. En cas de contrôle, l’administration peut demander la justification de charges déclarées plusieurs années auparavant.
Pour approfondir le remplissage ligne par ligne, notre guide complet sur la déclaration 2044 détaille chaque case dans un exemple concret.
Que se passe-t-il si vous cessez de louer avant trois ans ?
L’imputation d’un déficit foncier sur le revenu global suppose que le bien reste affecté à la location jusqu’au 31 décembre de la troisième année suivant celle de l’imputation. Cette contrainte n’est pas anecdotique : elle conditionne le maintien de l’avantage fiscal obtenu.
Vendre le bien, le transformer en résidence principale ou cesser toute mise en location avant ce terme expose à la remise en cause de l’imputation déjà pratiquée. L’administration peut alors reconstituer les revenus des années concernées comme si le déficit n’avait jamais été imputé sur le revenu global, avec rappel d’impôt correspondant. Certaines situations, comme le décès, l’invalidité ou le licenciement du propriétaire, sont généralement admises comme exceptions à cette règle, mais elles restent appréciées au cas par cas par l’administration.
Pour limiter ce risque, gardez une trace écrite de la mise en location effective : annonces publiées, baux signés, quittances émises. Si vous envisagez des travaux lourds susceptibles de générer un déficit important, réfléchissez d’abord à votre horizon de détention réel. Engager une rénovation coûteuse l’année précédant une vente programmée peut transformer un avantage fiscal en risque de redressement.
Un exemple chiffré pour visualiser le calcul complet
Prenons un propriétaire ayant perçu 9 000 € de loyers bruts sur l’année, payé 4 000 € d’intérêts d’emprunt et engagé 8 000 € de travaux de rénovation classiques.
- Après déduction des intérêts : 9 000 € moins 4 000 € égale 5 000 € de revenu foncier intermédiaire.
- Après déduction des autres charges : 5 000 € moins 8 000 € égale un déficit de 3 000 €, entièrement imputable sur le revenu global puisqu’il reste sous le plafond de 10 700 €.
- Sur la 2044, ce montant s’inscrit dans les cases dédiées au déficit imputable, puis se répercute sur la déclaration 2042 dans les cases relatives aux revenus fonciers, en suivant les indications précises de la notice.
Aucun report sur les années suivantes n’est nécessaire ici, le déficit tenant entièrement dans la limite annuelle. Conservez néanmoins tous les justificatifs de travaux, car l’administration peut les demander plusieurs années après le dépôt.
Bonnes pratiques pour piloter vos déficits fonciers sans erreur
La plupart des erreurs de déclaration viennent d’un défaut de suivi en cours d’année, pas d’une méconnaissance des règles. Tenir un tableau annuel par bien, avec loyers, intérêts, charges et travaux ventilés au fil des mois, évite les reconstitutions hâtives en pleine campagne déclarative.
Externaliser ou automatiser cette tenue devient pertinent dès que vous gérez plusieurs biens ou que les flux bancaires se complexifient. Un expert-comptable reste indispensable pour les montages fiscaux sophistiqués, mais un outil dédié suffit souvent pour la ventilation courante. Avant tout dépôt, vérifiez trois points : la cohérence entre vos relevés bancaires et vos charges déclarées, la ventilation exacte intérêts/autres charges, et le report correct des déficits antérieurs non encore absorbés.
— Aimen
Simplifier la préparation de votre 2044 avec Tomappart
Tomappart est l’alternative aux tableurs et aux dossiers de factures dispersés pour préparer votre déclaration de revenus fonciers : la plateforme centralise vos justificatifs, catégorise vos transactions bancaires par intelligence artificielle et sépare automatiquement les intérêts d’emprunt des autres charges, bien par bien.
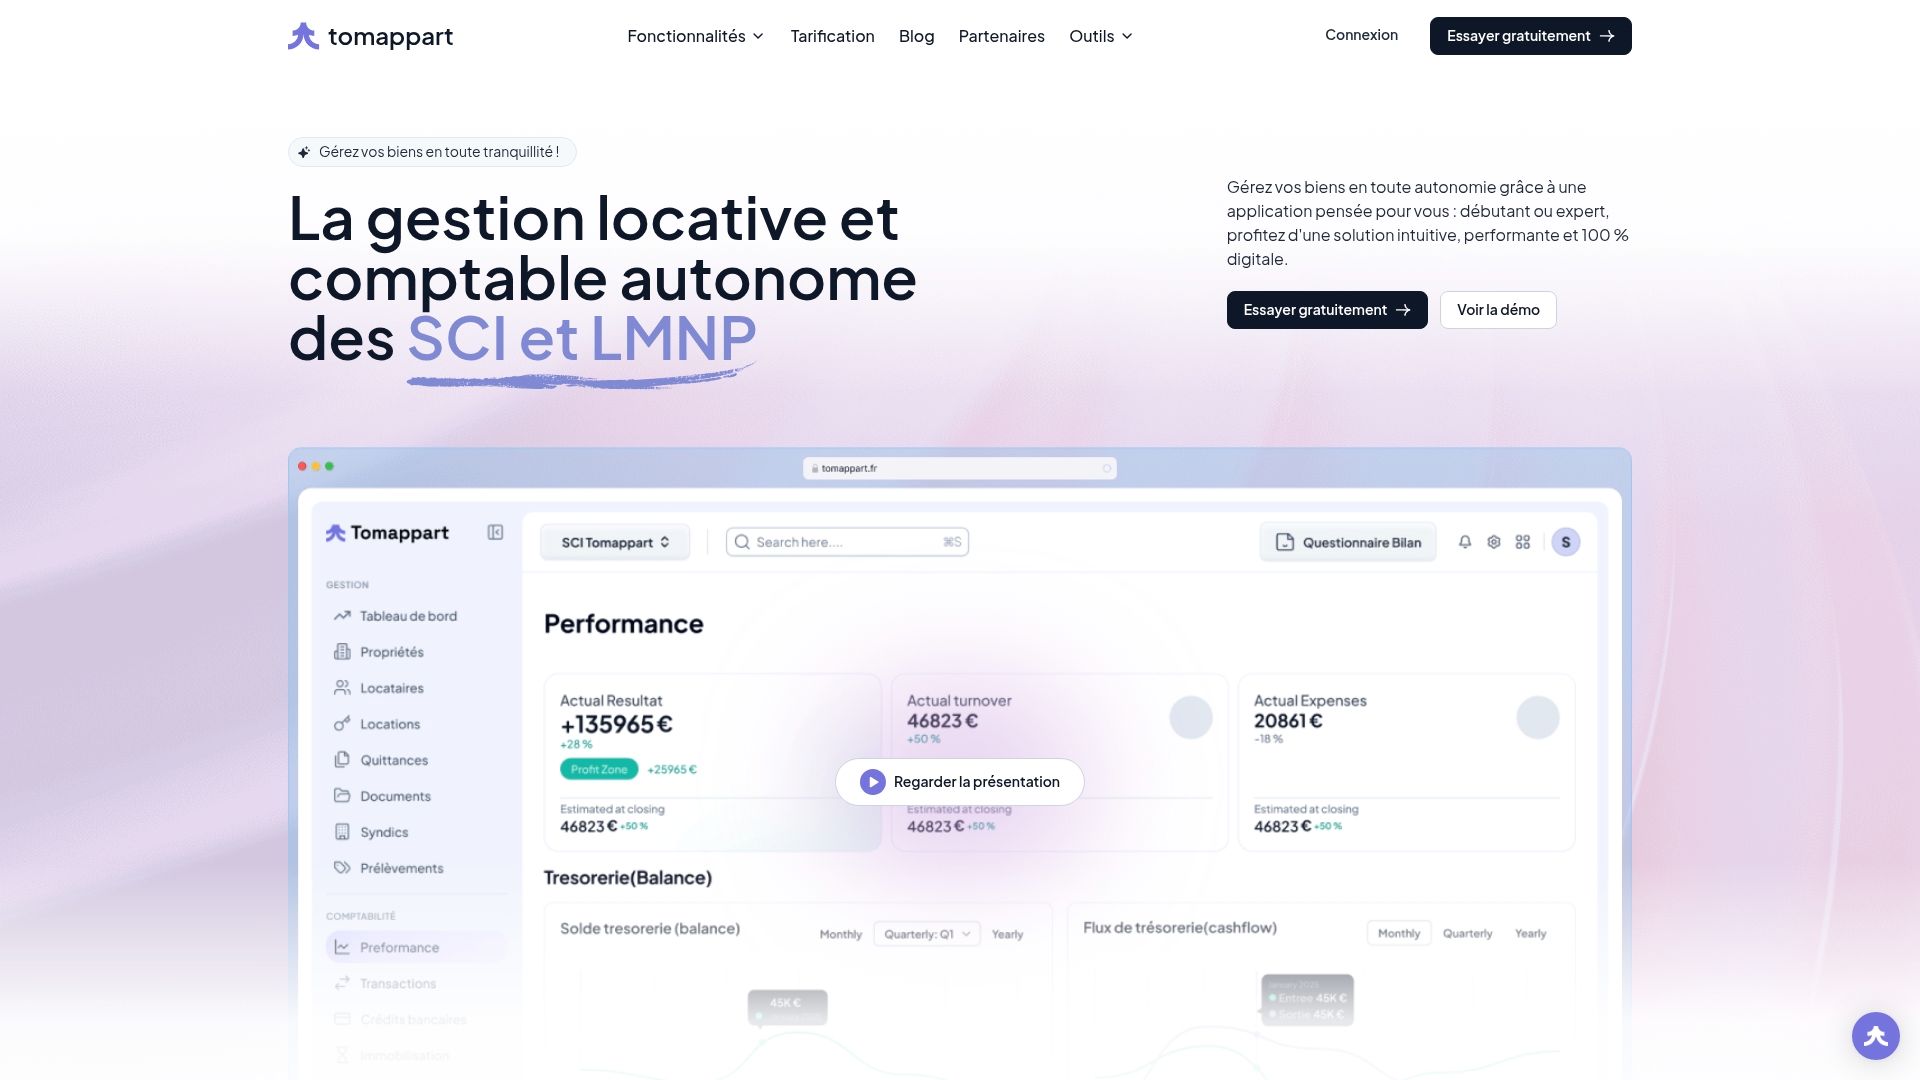
Concrètement, la synchronisation bancaire et la catégorisation intelligente réduisent le risque de mélanger une charge déductible du revenu global avec un poste qui ne relève que du report décennal, l’erreur la plus coûteuse en cas de contrôle. Le suivi des crédits bancaires isole clairement la part d’intérêts à reporter, tandis que les rapports fiscaux générés automatiquement facilitent la saisie des cases de la 2044. Pour aller plus loin sur le calcul du déficit lui-même, notre guide complet sur le déficit foncier complète cette approche opérationnelle.
L’abonnement Tomappart est proposé avec des options adaptées à différents besoins, incluant la gestion de plusieurs biens et locataires. Consultez les tarifs détaillés et testez la solution avant votre prochaine déclaration.
Sources
Pour vérifier les règles à la source, consultez le formulaire 2044 sur impots.gouv.fr, sa notice explicative détaillant les plafonds d’imputation, et le BOFiP sur les obligations déclaratives qui précise les règles de dépôt selon la nature des immeubles.
Questions fréquentes
Peut-on imputer un déficit foncier en location meublée ?
Non, le déficit foncier tel que décrit ici concerne uniquement la location nue au régime réel. La location meublée relève des bénéfices industriels et commerciaux, avec des règles d’amortissement propres détaillées dans notre guide sur la déclaration LMNP.
Quelle est la limite annuelle d’imputation du déficit foncier ?
La limite générale est de 10 700 € par an sur le revenu global, avec un plafond temporairement porté à 21 400 € pour certains travaux de rénovation énergétique réalisés sous conditions précises. Les intérêts d’emprunt restent exclus de cette imputation et ne se reportent que sur les revenus fonciers.
Combien de temps peut-on reporter un déficit foncier non imputé ?
Le surplus non imputé sur le revenu global se reporte sur les revenus fonciers des dix années suivantes, à condition de suivre précisément l’année d’origine de chaque déficit. Les intérêts d’emprunt suivent cette même règle de report décennal, sans jamais réduire le revenu global.
Faut-il remplir la 2044 ou la 2044-SPE ?
La 2044‑SPE s’impose seulement si au moins un bien du foyer relève d’un régime spécial, comme les monuments historiques ou certains dispositifs de défiscalisation. Dans tous les autres cas, le formulaire 2044 classique suffit pour l’ensemble des biens loués nus.
Combien coûte un outil comme Tomappart pour préparer sa déclaration ?
L’abonnement Tomappart démarre à partir de 15,99 € par mois, sans limite sur le nombre de biens ou de locataires gérés. Les tarifs complets détaillent les options disponibles selon votre situation.
Recommandations
Nos derniers articles
Quel bail pour quelle location ?
Il existe plusieurs types de contrats locatifs parmi lesquelles l'investisseur en LMNP pourra faire un choix en fonction de ses besoins et de la localisation du bien acquis.
Location meublée longue
Ce type de bail s’adresse aux locataires qui comptent louer votre bien en résidence principale. La durée de location prévue dans ce cas est de 12 mois. Si aucune des parties n’a donné congé, à l’expiration du bail, le contrat est reconduit tacitement pour un an. Pour des étudiants, le bail sera quant à lui d’une durée de 9 mois. Il faudra veiller à anticiper la vacance locative pour ne pas fausser le calcul votre taux de rentabilité (l’application gratuite Rent'Immo calcule en quelques secondes votre taux de rentabilité en tenant compte de tous les facteurs nécessaires : AppStore ou GooglePlay).
Depuis le 1er août 2015, les contrats de location à titre de résidence principale pour des logements meublés, éventuellement loués en colocation (uniquement s’il s’agit d’un contrat unique), doivent être conformes au bail type défini par le décret du 29 mai 2015.
Le bail type contient les clauses essentielles et obligatoires qui doivent être insérées dans le contrat de location que nous vous énumérons ci-après.
Contenu du bail type
Clauses obligatoires
Certaines clauses doivent être mentionnées dans le bail :
- le nom et l'adresse du propriétaire et de son mandataire éventuel,
- le nom et la dénomination du locataire,
- la date à partir de laquelle le locataire dispose du logement,
- la durée de location,
- la description du logement et de ses annexes (cave, garage, jardin ou autres) ainsi que la surface habitable,
- la liste des équipements d’accès aux technologies de l’information et de la communication,
- l'énumération des parties communes,
- la destination du local loué (habitation ou usage mixte d'habitation et professionnel),
- le montant et les termes de paiement du loyer ainsi que les conditions de sa révision éventuelle,
- le montant et la date du dernier loyer acquitté par le précédent locataire (s’il a quitté le logement il y a moins de 18 mois),
- le montant du dépôt de garantie, si celui-ci est prévu (limité à deux mois de loyer sans les charges non révisable). Si le loyer est payable par trimestre, le propriétaire ne peut pas demander de dépôt de garantie,
- la nature et le montant des travaux effectués dans le logement depuis la fin de la dernière location.
Dans les zones tendues, où un encadrement de l’évolution des loyers s’applique, le bail doit mentionner :
- le loyer du précédent locataire,
- la date de son dernier versement et de sa dernière révision.
En complément, dans les zones d'encadrement expérimental des loyers, les baux doivent mentionner :
- le loyer de référence et le loyer de référence majoré (correspondant à la catégorie de logement dans le secteur),
- les éléments justifiant un éventuel complément de loyer.
Lorsque le bail est conclu avec le concours d’une personne mandatée et rémunérée, il doit mentionner, à peine de nullité :
- les dispositions légales (les trois premiers alinéas du paragraphe I de l’article 5 de la loi du 6 juillet 1989),
- les montants maximum de la rémunération du professionnel pouvant être à la charge du locataire.
Clauses interdites
Certaines clauses sont interdites. Même si elles figurent dans le contrat, elles sont considérées comme nulles et non écrites. C'est notamment le cas de toute clause qui :
- impose au locataire la souscription d'une assurance habitation auprès d'une compagnie choisie par le propriétaire,
- oblige le locataire, en vue de la vente ou de la location du logement, à laisser visiter le logement les jours fériés ou plus de deux heures par jour les jours ouvrables,
- impose comme mode de paiement du loyer le prélèvement automatique,
- prévoit la responsabilité collective des locataires en cas de dégradation des parties communes de l'immeuble,
- prévoit la résiliation de plein droit du bail pour d'autres motifs que le non-paiement du loyer, des charges, du dépôt de garantie, ou la non-souscription d'une assurance des risques locatifs,
- interdit au locataire l'exercice d'une activité politique, syndicale, associative ou confessionnelle,
- interdit au locataire d'héberger des personnes ne vivant pas habituellement avec lui,
- impose au locataire des frais de relance ou d'expédition de la quittance,
- prévoit que le locataire est automatiquement responsable des dégradations constatées dans le logement,
- impose au locataire de souscrire un contrat de location d’équipements,
- prévoit des pénalités en cas de manquement du locataire aux clauses du contrat ou au règlement intérieur de l’immeuble,
- interdit au locataire de demander une indemnité en cas de travaux d’une durée supérieure à 21 jours
Dépôt de garantie
Le montant du dépôt de garantie qui peut être demandé par le bailleur est limité à deux mois de loyer en principal.
Cautionnement
Le propriétaire peut demander la caution d'un tiers (notamment la garantie Visale), si c'est un particulier ou une société civile familiale et s'il n’a pas souscrit une assurance ou une garantie couvrant les risques d'impayés.
Si le locataire est étudiant ou apprenti, le propriétaire, quel qu'il soit, est autorisé à cumuler les garanties (cautionnement et assurance).
La personne physique signe l'acte de cautionnement. Ce dernier doit faire apparaître les informations suivantes :
- le montant du loyer et les conditions de sa révision en chiffres et en lettres,
- une mention exprimant clairement qu'elle a connaissance de la nature et de l’étendue de son engagement,
- l'article 22-1 de la loi du 6 juillet 1989 (alinéa 6) ; « Lorsque le cautionnement d'obligations résultant d'un contrat de location conclu en application du présent titre ne comporte aucune indication de durée ou lorsque la durée du cautionnement est stipulée indéterminée, la caution peut le résilier unilatéralement. La résiliation prend effet au terme du contrat de location, qu'il s'agisse du contrat initial ou d'un contrat reconduit ou renouvelé, au cours duquel le bailleur reçoit notification de la résiliation. »
Pour rédiger votre bail vous pouvez vous appuyer sur le modèle en ligne disponible sur le site du Service Public.
Documents à joindre au bail
La notice d’information
Pour les baux conclus depuis le 1er août 2015, une notice d’information relative aux droits et aux obligations des locataires et des bailleurs, ainsi qu’aux voies de conciliation et de recours qui leur sont ouvertes pour régler leurs litiges, doit être annexée au bail (arrêté du 29.5.15).
L'état des lieux
Il s'agit d'un document important qui décrit l'état du logement. Il doit être établi de manière très précise dans la mesure où c'est en comparant l'état des lieux dressé à l'arrivée et à la sortie du locataire que le propriétaire pourra demander la réparation de certains éléments détériorés ou refuser le retour de la caution pour le faire lui-même.
Le locataire et le propriétaire doivent ensemble constater par écrit l'état des lieux, lors de la remise des clés et au moment de leur restitution. Ils peuvent éventuellement faire appel à un professionnel pour sa rédaction. Dans ce cas, pour l'état des lieux d'entrée uniquement, une part des frais peut être à la charge du locataire. Le montant demandé au locataire ne peut pas excéder un plafond réglementaire et ne peut être supérieur à celui du propriétaire. Pour être valable, l'état des lieux doit être signé par les deux parties. Pour l’établissement de l’état des lieux de sortie, aucun frais ne peut être mis à la charge du locataire sauf en cas de désaccord et de recours à un commissaire de justice.
Si l'une des parties refuse de dresser un état des lieux contradictoire, l'autre peut faire appel à un commissaire de justice. Le coût de l’intervention est alors partagé entre le locataire et le propriétaire.
À l’entrée dans le logement, le locataire peut demander à compléter l'état des lieux dans un délai de dix jours. Pour l’état des éléments de chauffage, ce complément peut intervenir pendant le premier mois de la période de chauffe.
Vous pouvez accéder à tous les modèles de baux disponibles ici.
L’inventaire et l’état détaillé du mobilier
Ces documents signés par les parties sont joints au contrat. Ils listent les meubles mis à la disposition du locataire et en décrit l'état. Il doit être le plus précis possible. Il permettra au propriétaire de prouver que les meubles en question sont sa propriété. Il permettra au locataire d'exiger le bon fonctionnement des éléments d'équipement qui lui ont été fournis en état de marche. Le propriétaire pourra, au départ du locataire, lui demander réparation si certains meubles ont été détériorés.
L’attestation d’assurance
L'attestation d'assurance contre les risques locatifs doit être transmise au bailleur lors de la souscription du contrat et chaque année.
Le dossier de diagnostic technique
Il comprend :
- le diagnostic de performance énergétique,
- le constat de risque d'exposition au plomb,
- l'état des risques et pollutions,
- l'état relatif à l’amiante (applicable selon les modalités du décret à paraître),
- l'état de l’installation intérieure d’électricité et de gaz de plus de 15 ans (depuis le 1er juillet 2017 pour les immeubles collectifs dont le permis de construire a été délivré avant le 1er juillet 1975 et depuis le 1er janvier 2018 pour les autres immeubles),
- l'information relative au plan d'exposition au bruit des aérodromes (depuis le 1er juillet 2020, si le logement est situé dans une zone de bruit définie par un Plan d'exposition au bruit).
Les documents de copropriété
Si l'immeuble est en copropriété, le bailleur doit transmettre au locataire les extraits du règlement de copropriété concernant la destination de l'immeuble, la jouissance et l'usage des parties privatives et communes, ainsi que le nombre de millièmes que représente le logement dans chaque catégorie de charges.
Location saisonnière
Il existe également un autre type de bail dit de "mobilité", dont la durée est obligatoirement comprise entre 1 et 6 mois.
Si le bien immobilier est situé dans une zone touristique ou une grande ville, il peut être intéressant de le louer pour de courtes périodes (quelques jours à quelques semaines) à des touristes ou à des voyageurs d'affaires. Les investisseurs locatifs en LMNP peuvent opter pour :
- un meublé de tourisme ( commercialisé sur Airbnb, Booking, etc.),
- un gîte rural,
- une chambre d'hôte. S’il opte pour la location saisonnière, le propriétaire-bailleur doit faire une déclaration spécifique en Mairie et doit généralement collecter la taxe de séjour.
Le contrat de location saisonnière n'est pas obligatoirement un contrat écrit.
Cependant, un contrat écrit permettra de préciser les conditions de location saisonnière et d'occupation des locaux :
- description et emplacement des locaux,
- durée de location et d'occupation (6 mois au maximum),
- paiement du loyer (le paiement peut être exigé en totalité en début de saison),
- répartition des charges.
Attention, la loi prévoit une réglementation particulière lorsque le bien est situé dans une ville de plus de 200 000 habitants : une autorisation de changement d’usage est nécessaire sauf s'il s'agit de la résidence principale du propriétaire-bailleur, c’est-à-dire qu’il l’occupe 8 mois par an.
Le LMNP en résidence-service
Le propriétaire-bailleur qui souhaite défiscaliser peut préférer l'investissement locatif en résidence-service en signant un contrat commercial avec un exploitant.
Les résidence-services sont des immeubles souvent neufs dont les appartements sont livrés équipés. Ils sont proposés à une clientèle spécifique :
- résidence de tourisme pour la clientèle touristique en court séjour (comme Vinci ou Odalys),
- résidence sénior (Ehpad), médicalisée ou non, pour les retraités (comme Domitys, ou les Senioriales),
- résidence d'affaires (du type Citadines) à des voyageurs en déplacement professionnel,
- studios pour étudiants (comme Réside Etudes, par exemple).
Pour être défini de résidence de service, il faut respecter au minimum trois des quatre critères suivants :
- entretien du logement,
- accueil de la clientèle,
- prise en charge du petit déjeuné,
- fourniture du linge de maison.
Enfin, la résidence doit être exploitée par un gestionnaire, il va prendre en charge toutes les prestations de service. Il vous garantira également votre loyer via un bail commercial et prendra à sa charge la recherche du locataire, la rédaction du bail, la rédaction de l’état des lieux, la relation avec le locataire.
Cela vous permet de connaître parfaitement la rentabilité de votre bien et de déléguer sa gestion. Toutes ces prestations ainsi que la garantie de loyer représentent un coût qui diminuera de ce fait la rentabilité de votre investissement.
Néanmoins, il faut connaître les potentiels risques de ce type de gestion. En effet, que se passe-t-il si le gestionnaire ne parvient pas à louer les appartements ? Les difficultés du gestionnaire sont souvent répercutées sur l’investisseur avec une renégociation du loyer à la baisse et surtout une revente difficile.
Par conséquent, même si le bail commercial procure une certaine garantie, il est impératif de se montrer très sélectif sur l’emplacement de la résidence. Une bonne localisation permet une location facile pour le gestionnaire, qui pourra ainsi assurer le versement des loyers sans difficulté.
Dans le cas où vous auriez une question spécifique dans le cadre de la mise en location de votre bien meublé, vous pouvez vous adressez à l’ADIL.
Les missions des ADIL couvrent notamment les services au public, le conseil d’ordre juridique, financier et fiscal et dispose notamment d’un rôle de sensibilisation et de formation.
Quels sont les taxes à payer en LMNP ?
Un loueur en meublé professionnel (LMP) ou non professionnel (LMNP) doit s’acquitter, dans le cadre de son activité, de trois taxes perçues au profit des collectivités territoriales : la taxe foncière, la cotisation foncière des entreprises et dans certains cas, la taxe d'habitation. Malheureusement, avoir une LMNP ne se limite pas à la redevance de ces trois taxes seulement. En on compte au total 7 (8 si vous faites de la location saisonnière). Découvrez dans cet article ces trois taxes, leurs modalités de règlement ainsi que l'avantage du régime réel simplifié qui permet de déduire ces taxes des recettes perçues !
Les LMNP (locations meublées non professionnelles) sont assujetties à plusieurs taxes (en grande partie déductibles des impôts si vous choisissez le régime réel simplifié) :
- la taxe foncière, un impôt local payable annuellement par le propriétaire du bien meublé,
- la CFE (Cotisation Foncière des Entreprises) annuelle, un impôt local qui a remplacé la taxe professionnelle, avec dans la plupart des cas une exonération pour la première année d'activité,
- la taxe d'habitation pour les propriétaires qui louent leur résidence secondaire de temps en temps ou un bien en location meublée saisonnière, si aucun mandat de gestion par le biais d'une agence n'a été mis en place. Si vous payez déjà la CFE pour votre logement meublé vous en êtes exonéré sauf si celui-ci ne constitue pas votre habitation personnelle et/ou si le logement est vide de locataire au 1er janvier,
- la TVA, l'impôt sur la consommation, dont les LMNP sont la plupart du temps exonérés, sauf si le propriétaire a signé un bail avec un exploitant de résidence-services.
La CFE et la taxe foncière sont par exemple déductibles de vos revenus de location meublés si vous choisissez le réel simplifié, profitez dès la création de votre entreprise de cet avantage fiscal en choisissant le régime fiscal qui conviendra le mieux !
La Taxe Foncière
La taxe foncière est un impôt local dû tous les ans par le propriétaire du bien ou l'usufruitier du logement loué meublé, au 1er janvier de l'année. Elle est calculée en fonction de la valeur locative établie par la collectivité territoriale et n'est pas récupérable auprès du locataire.
La taxe d'enlèvement des ordures ménagères, qui va de pair avec la taxe foncière, peut l'être, en l'intégrant aux charges locatives.
Modalités de règlement et échéances :
Dans votre espace particulier, votre avis sera disponible fin août pour les personnes non mensualisées et à partir de mi-septembre pour les personnes mensualisées. Au format papier, l'avis est distribué entre septembre et octobre, en fonction du choix d'adhérer au prélèvement mensuel ou pas.
Date limite de paiement par courrier : 15 octobre
Date limite de paiement en ligne : 20 octobre
À noter :
L’exonération de 2 ans, pour les constructions nouvelles, édictée par l’Article 1383 de Code Général des Impôts, est maintenue pour le loueur en meublé. Pour bénéficier de cette exonération temporaire il faut produire un imprimé fiscal à l'administration fiscale, dans un délai de 90 jours à compter de l'achèvement de la construction nouvelle.
La Cotisation Foncière des Entreprises (CFE)
La Contribution Économique Territoriale (CET) se compose de la Contribution sur la Valeur Ajoutée des Entreprises et de La fait partie, avec la Contribution sur la Valeur Ajoutée des Entreprises, de la Contribution Économique Territoriale (CET).
La CFE est un impôt local destiné à remplacer la taxe professionnelle.
Les LMNP en sont redevables, chaque année pour l'année civile entière par le loueur en meublée non professionnel qui exerce l'activité au 1er janvier (qu'ils soient imposés au régime micro-BIC ou au régime Réel).
Modalités de règlement et échéances :
La CFE se paie par virement sur le site impots.gouv.fr avant le 15 décembre de l'année ou par prélèvement annuel fin décembre (adhésion avant le 30 novembre).
Pour la première année d'activité de location meublée, les loueurs en meublé sont exonérés de cette taxe (sauf si début d'activité le 01/01 de l'année). Elle peut remplacer le paiement de la taxe d'habitation dans le cas où vous, le propriétaire, en seriez redevable.
Date limite de paiement en ligne par virement : 15 décembre
À noter :
La loi de finances a prévu l'exonération de cotisation minimum de CFE à partir de 2019 pour tous les contribuables dont les recettes locatives seraient inférieures ou égales à 5 000 €. À l’inverse, s’ils réalisent un chiffre d’affaires hors taxes supérieur à 152 500 euros et qu’ils sont soumis à la CFE dans les conditions de droit commun, les loueurs en meublés sont assujettis à la CVAE. Si vous êtes éligible à cette taxe, n’oubliez pas de souscrire à la déclaration n°1330-CVAE (par voie dématérialisée depuis votre espace sur le site des impôts) ou de servir le cadre CVAE du tableau 2033-E ou 2059-E (pour certains loueurs mono-établissement) de votre liasse fiscale.
La taxe d'habitation en LMNP et LMP
La taxe d'habitation sur la résidence principale a été supprimée pour tous depuis le 01 janvier 2023.
Elle est maintenue pour les personnes occupant un bien immobilier (local meublé affecté à l'habitation) au 1er janvier de l'année et qui n'est pas destinée à la résidence principale.
Qui doit payer la taxe d'habitation sur la résidence secondaire ?
Le propriétaire qui loue un bien en location meublée saisonnière sera redevable de la taxe d'habitation, s'il n'a pas mis en place un mandat de gestion par le biais d'une agence.
En cas d'absence de locataire au 1er janvier, le propriétaire devra prouver à l'administration que le bien était bien disponible à la location, qu'il n'y avait pas de locataire à cette date et qu'il n'avait pas l'intention de l'utiliser à titre personnel. Seule la mise en place d'un mandat de gestion avec une agence de gestion locative constituera une preuve suffisante vis-à-vis de l'Administration fiscale.
Exonération de la taxe d'habitation
Si vous payez déjà la CFE (pour le bien), vous êtes normalement exonéré de la taxe d'habitation pour ce bien en vertu de l'article 1407 II du Code Général des Impôts, tant que celui-ci ne constitue pas votre habitation personnelle.
Cependant, si le propriétaire met le bien à sa disposition au cours de l'année, il pourra être redevable de la taxe d'habitation si aucun locataire n'est présent dans le logement au 1er janvier.
Modalités de règlement de la taxe d'habitation et échéances :
Date limite d'adhésion au prélèvement à échéance : 30 novembre
Date limite de paiement par courrier : 15 novembre
Date limite de paiement en ligne : 20 novembre
La taxe sur la valeur ajoutée : TVA
La taxe sur la valeur ajoutée (TVA) est un impôt sur la consommation. En principe, les loueurs en meublés ne sont pas assujettis à la TVA.
En revanche, cette exonération ne s’applique pas dès lors que l’activité devient professionnelle. Il est possible que vous soyez assujettis si le logement loué se trouve dans une résidence de tourisme, étudiante ou senior, et qu’il y a un bail commercial entre le loueur et l’exploitant du bien (plus d’informations sur le site des impôts)
La TVA due est calculée en N+1 lors de l’établissement de la liasse fiscale de l'année N, et doit être liquidée la première semaine du mois de mai N+1.
Le calcul de la TVA peut faire également ressortir un crédit, qui pourra être remboursé ou non par l’état.
L’impôt sur le revenu
Les impôts sur le revenu sont des impôts qui concernent les revenus, les bénéfices et les gains en capital. Vos revenus locatifs sont évidemment soumis à l’impôt sur le revenu. Ils sont établis sur les revenus effectifs ou présumés des personnes physiques, ménages, sociétés et institutions sans but lucratif au service des ménages.
Sous condition que l’activité soit bénéficiaire sur l’année, il y a un impôt sur le revenu à payer, que l’exploitant soit un LMNP ou un LMP.
Ce dernier sera soumis au taux marginal d’impôt du foyer fiscal.
Concernant le paiement, le prélèvement à la source ne se faisant que sur les traitements et salaires, il n’est pas possible d’être prélevé à la source pour cette activité. En revanche, il est possible sur l’espace personnel impôts.gouv d’anticiper l’impôt sur le revenu via des acomptes, en créant un acompte en fonction du bénéfice mensuel de votre activité. L’espace calculera alors automatiquement l’impôt à payer par mois.
Vos recettes issues de la location meublée ne seront par contre pas imposées, si vous louez une partie de votre habitation à la chambre et que vous êtes dans une des deux situations suivantes :
- les recettes brutes annuelles ne dépassent pas 760 € TTC,
- vous louez à des loyers modérés
Pour plus d’information sur cette exonération (peu connue), vous pouvez consulter le site officiel des impôts.
Les prélèvements sociaux : exclusivement pour les LMNP
Les prélèvements sociaux sont des taxes obligatoirement perçues sur certains revenus encaissés par les personnes domiciliées en France ou hors de France. Sous condition que l’activité soit bénéficiaire sur l’année, Vos revenus issus de la location meublée seront également soumis aux prélèvements sociaux, en plus de l’impôt sur le revenu.
Ces derniers sont soumis à un taux global de 17,2 % sur le bénéfice de l’activité. En voici la décomposition :
- contribution sociale généralisée (CSG) à hauteur de 9,9%,
- prélèvement de solidarité à hauteur de 2%,
- prélèvement social à hauteur de 4,5%,
- contribution au remboursement de la dette sociale (CRDS) à hauteur de 0.5%,
- prélèvement social à hauteur de 4,5%,
- contribution additionnelle à hauteur de 0,3%,
- prélèvement de solidarité à hauteur de 2%.
De la même façon que l’impôt sur le revenu, lorsqu’on rentre le bénéfice mensuel de l’activité, l’acompte pour les prélèvements sociaux se créé.
Les cotisations sociales : exclusivement pour les LMP
Les cotisations sont dues par tout loueur en meublé professionnel. Elles sont calculées en fonction du bénéfice dégagée par l’activité, et une cotisation de 1 145 € minimale est due, même si l’activité est en déficit.
Le calcul des cotisations se fait lors de l’établissement de la liasse fiscale de l’année, les provisions de ces cotisations sont incluses dans l’établissement de la liasse.
Les droits SACEM : exclusivement pour la location saisonnière
Les propriétaires de gîtes, chambres d'hôtes et résidences secondaires mettant leurs biens en location saisonnière doivent désormais payer la SACEM (droits d'auteur à la Société des auteurs, compositeurs et éditeurs de musique), et ce quelle que soit la plateforme (Airbnb, Abritel, Booking...) utilisée par le loueur.
À titre d'information, les droits d’auteur ne sont ni un impôt, ni une taxe, il s'agit d'une rémunération collectée par la SACEM pour l’auteur, ou le compositeur qui ne perçoivent pas de salaire pour leur travail de création.
La Sacem demande aux propriétaires de locations saisonnières de payer la somme de 223,97 € TTC « s'ils mettent une télévision, une radio, un lecteur CD... à disposition de leurs clients afin de rendre leur séjour plus agréable ». Il s'agit du montant de la redevance fixe pour les hébergements de tourisme. Ce forfait de droits est entièrement déductible des recettes de location meublée.
Si vous êtes concernés par le paiement de ce forfait de droits d'auteur, la Sacem vous a peut-être déjà contacté directement. Si ce n'est pas le cas, vous pouvez aussi vous rendre directement sur leur site afin de vous déclarer et ainsi bénéficier d'une réduction de 20% sur le forfait de 223,97€.
Bon à savoir
Bien que ces taxes puissent alerter les loueurs en meublé, il faut savoir que la plupart sont déductibles des recettes issues de la location si le propriétaire a choisi le régime réel simplifié pour déclarer ses revenus de location meublée. En effet, c'est le cas notamment pour la CFE, la taxe foncière et les cotisations sociales (valables uniquement pour les LMP).
Comment calculer un rendement immobilier
L’investissement immobilier fait partie des investissements préférés des Français. L’immobilier est considéré par beaucoup comme un investissement sécurisé (en France) malgré les différentes crises économiques que nous avons connues.
Cependant, il est important de pouvoir calculer un rendement immobilier au plus proche de la réalité pour éviter les mauvaises surprises. Voyons dans cet article comment le calculer.
Les motivations
Peu importe l’investissement dans lequel vous vous lancez, il est important de se décider en toute connaissance de cause. Il s’agira donc de déterminer avec le plus de précision possible : ses dépenses, ses recettes, ses risques et voire même ses contraintes.
Il ne faut pas oublier que tout investissement correspond à un risque et il est naturel de chercher à minimiser le risque au maximum. En ce qui concerne l’investissement immobilier, le moyen connu pour minimiser les risques, c’est de calculer le rendement d’un investissement potentiel.
Admettons que vous avez le bien qui correspond à votre projet d’investissement locatif, avant de s’engager dans un achat, il faudra s’assurer du taux de rentabilité de ce dernier. Pour ce faire, Il sera nécessaire de commencer par calculer son coût global d’acquisition, puis estimer le chiffre d’affaire annuel (la recette de ce dernier). Par la suite, on calculera les charges annuelles. Cette succession d’étape nous permettra de calculer le rendement brut du bien, puis son rendement net. Enfin, nous pourrons calculer le cashflow, c’est-à-dire la trésorerie qu’il resterait.
Le coût d’acquisition
Il est relativement simple à calculer en fonction du type de bien que vous projetiez d’acquérir. Généralement il s’agit du coût du bien en lui-même, le coût des travaux le cas échéant et les frais de notaires associés. Si le bien sera loué en meublé, on pourra y ajouter les achats des différents mobiliers.
On peut résumer le coût global d’acquisition par :
Coût global = prix du bien + honoraires notaire + coût des travaux + coût des mobiliers
Le coût d’acquisition n’est pas un indicateur en lui-même, mais il est important de noter qu’il sera supérieur au coût négocié avec le propriétaire vendeur. En effet, on estime en moyenne que le coût global d’acquisition est entre 10% à 15% plus élevé que le montant du bien. Il est donc à prendre en compte lors de vos négociations.
Le chiffre d’affaire
Lorsqu’on propose un bien à la location, le service vendu est généralement unique : la mise à disposition d’un bien en contrepartie. Cela nous facilite grandement le calcul du chiffre d’affaire.
La formule du chiffre d’affaire est la suivante :
Chiffre d’affaire (annuel) = montant du loyer (annuel) x 12
Vous pouvez bien évidemment adapter la formule si vous louez au trimestre, semestre ou à l’année.
Rentabilité brute
Le coût d’acquisition du bien ainsi que le chiffre d’affaire annuel nous permettent de calculer la rentabilité d’un bien.
Il s’agit du ratio suivant (qu’on ramènera en pourcentage) :
Rentabilité brute = (C.A. / Coût d’acquisition) * 100
La rentabilité brute est un indicateur très important à prendre en compte lors de votre recherche d’un bien. Elle est le premier indicateur à calculer et vous fera gagner du temps lors de vos recherches. Si le taux de la rentabilité brute calculé est trop faible (<6%), alors il sera préférable de reprendre ses recherches pour se tourner vers un autre bien.
En moyenne, il convient de dire qu’un taux de rentabilité brute situé entre 8% et 12% correspond à un taux intéressant pour investir. Cependant, nous vous déconseillons fortement d’investir dans un bien dont le taux de rentabilité serait inférieur à 6%. En dessous de ce pourcentage, il ne sera pas évident (mais pas impossible) de s’assurer un rendement net intéressant.
Les charges annuelles
Pour estimer ses charges annuelles le plus justement possible, il sera important de prévoir des estimations au plus proche de la réalité. Dans le cas contraire, le taux calculé risquerait d'être faussé.
Parmi les charges annuelles, on pourra recenser :
- Les charges de copropriétés
- La taxe foncière
- Les honoraires comptables
- L’assurance propriétaire non occupant
- Le montant des intérêts de crédit ainsi que son assurance (s’il y en a un)
- Le montant des vacances locatives : la vacance locative correspond à une période dans l’année où le bien ne serait pas louer. Par exemple, en LMNP, les vacances d’été peuvent être des vacances locatives car le bien ne sera pas loué par un locataire
- Les taxes additionnelles
L’ensemble de ces charges nous permettrons d’estimer le montant total des charges relatif à l’acquisition de ce bien. Il s’agit de charges fixes et incompressible.
Rentabilité nette
Nous avons désormais toutes les variables pour calculer notre rentabilité nette. Mais avant cela, on peut calculer le profit lié à l’investissement, cela correspond finalement au bénéfice annuel du bien en question :
Bénéfice = C.A. - Charges annuelles
Enfin, nous pouvons calculer notre rentabilité nette :
Rentabilité net = (bénéfices (annuel) / coût d’acquisition) * 100
On considère qu’un investissement immobilier est intéressant si le rendement net est supérieur à 4%. Cependant, certains investisseurs arrivent à avoir des biens immobiliers avec des rendements allant jusqu’à 20% !
Cash-flow
Beaucoup d’investisseurs immobiliers se basent également sur le Cash-flow avant d’investir en immobilier. Mais comment se diffère-t-il de la rentabilité nette ?
D’après le Larousse, le Cash-flow désigne la marge brute d’autofinancement. Cela reviendrait à mesurer si le bien peut « s’autofinancer » lui-même ou non.
Le cash-flow ne prend pas en considération le coût d’acquisition, mais seulement les flux de trésorerie sur une année. Il n’a de sens que s’il y a un crédit à rembourser, car le capital du crédit n’est pas une charge en lui-même. Cependant, s’il n’y a pas de crédit, le cash-flow correspond simplement au bénéfice annuel.
La formule à appliquer pour estimer son cash-flow est la suivante :
Cash-flow (annuel) = bénéfices (annuel) - montant du capital du crédit (s’il y en a un)
Note : il est important de prendre en compte que si le cash-flow est négatif, cela signifiera que votre investissement vous fait perdre de l’argent.
Exemple
Prenons un exemple concret afin de se faire une idée sur la viabilité d’un investissement immobilier.
Dans notre exemple, nous avons les éléments suivants :
- Un bien vendu à 137,000 €,
- Des frais de notaires de 13,015 €,
- Des travaux estimés à 4,600 €,
- Un loyer mensuel de 750 €,
- Des charges de copropriétés mensuelles de 100 €,
- Une taxe foncière de 500 €
- Une assurance propriétaire de 150 € à l’année,
- On considère que c’est via une SCI, donc des honoraires de 800 € (TTC).
Le coût d’acquisition est de :
Coût d’acquisition : 137,000 + 13,015 + 4,600 = 154,615 €
Le chiffre d’affaire annuel est de :
C.A. = 750 * 12 = 9,000 €
La rentabilité brute est donc de :
Rentabilité brute = 9,000 / 154,615 = 5,82 %
5,82% reste tout de même un ratio intéressant, tout dépendra du rendement net.
Les charges correspondent à :
Charges annuelles = (100 * 12) + 500 + 150 + 800 = 2,650 €
Ce qui permet de calculer le bénéfice :
Bénéfice = 9,000 - 2,650 = 6,350 €
Et pour finir, le rendement net :
Rentabilité nette = 6,350 / 154,615 = 4,10 %
Une rentabilité nette à 4,10% est un bon rendement d’investissement. Cela signifie que pour 100€ investi, nous récupérons chaque année 4,10€. Autrement dit, la somme investie dans l'acquisition de ce bien sera rentabilisée au bout de 25 ans (sans prendre en compte le fait que la valeur du bien aura certainement augmenté entre temps).
N’hésitez pas à nous solliciter si vous avez la moindre question au sujet du calcul de la rentabilité du bien qui vous intéresserait, nous sommes là pour vous accompagner.
Les avantages de la gestion locative en ligne
Quand on est investisseur locatif et qu'on souhaite consacrer son budget principalement à l’acquisition, on se tourne souvent vers la gestion autonome.
Mais pas toujours aussi simple à dire qu’à faire car cela implique de nombreuses responsabilités, tels que :
- gérer les documents en lien avec sa/ses location-s,
- établir les quittances,
- vérifier les paiements de loyers,
- établir les relances que cas échéant,
- rester à jour dans le calcul de ses encaissements,
- Organiser ses suivis sur Word/Excel
- catégoriser ses transactions,
- garder sa comptabilité à jour,
- etc.
En réponse à la demande des nouveaux propriétaires bailleurs qui souhaitent optimiser leur rentabilité en gérant eux-mêmes leur activité, le secteur de l’immobilier a, depuis quelques années, évolué progressivement vers la digitalisation.
Grâce au développement d’outils en ligne, investir dans les biens locatifs devient bien plus simple et accessible qu’auparavant. Il est aujourd’hui facile de trouver des logiciels qui permettent la gestion de ses locations en autonomie et de cette façon, optimiser son rendement locatif.
Sceptique ?
Laissez-nous vous présenter les principaux avantages des outils de gestion en ligne quand on est investisseur locatif novice ou aguerri.
Avec le bon outil, gérer seul devient possible !
Gérer un bien locatif peut paraître complexe et pas forcément à la portée de tous. Cela nécessite du temps, de l’organisation et bien évidemment des connaissances indispensables afin de rester dans la légalité.
Heureusement, si vous optez pour la digitalisation de votre gestion locative et comptable, vous n’êtes pas seul dans cette aventure.
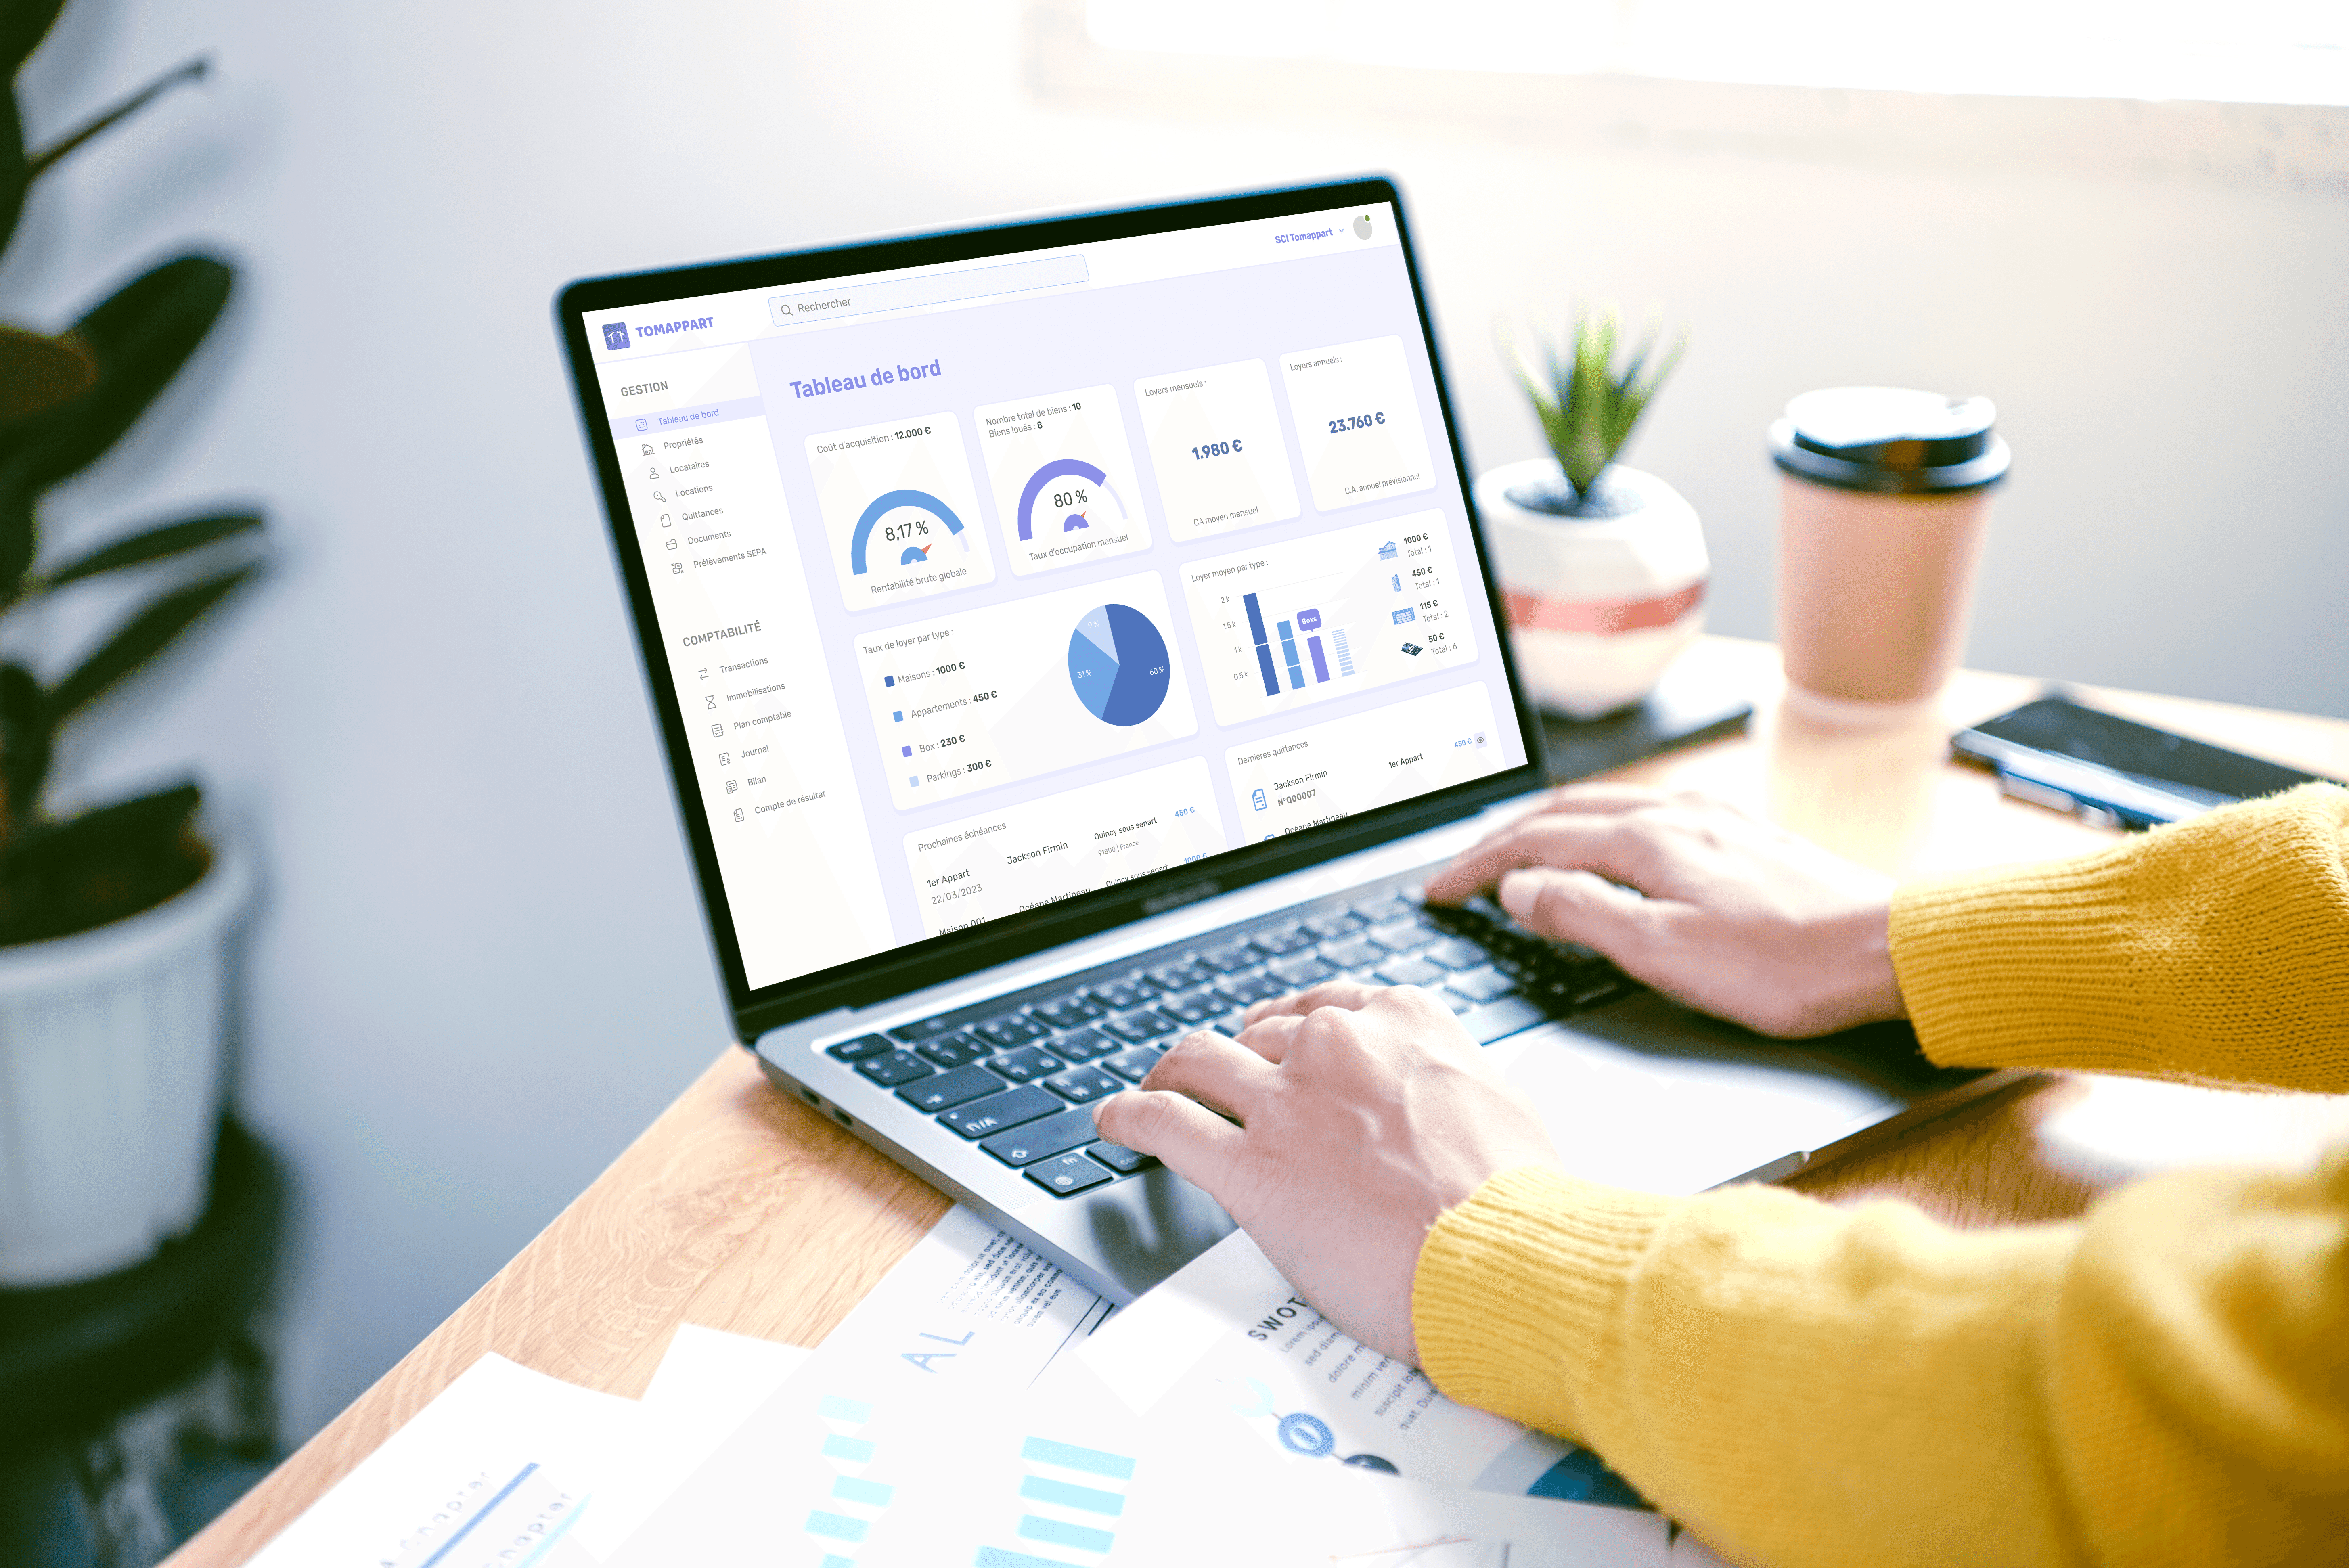
L’outil TOMAPPART a été conçu pour vous offrir une expérience de gestion dans la simplicité et vous permettre une utilisation intuitive et sans tracas. Votre tableau de bord vous offre un aperçu de l’essentiel et seuls les onglets nécessaires ont été prévus pour faciliter au possible la gestion autonome des propriétaires bailleurs.
De plus, l’innovation du logiciel TOMAPPART vous offre une aide précieuse grâce à l’automatisation de certaines tâches courantes, telles que l’envoi automatique des quittances, l’actualisation de vos encaissements, la possibilité de mettre en place le prélèvement automatique avec vos locataires pour collecter vos loyers sans contraintes, la tenue de votre comptabilité automatisée, etc.
Garder la main sur sa gestion locative
Pour ceux qui ne souhaitent pas déléguer leur gestion locative, les outils en ligne peuvent se révéler comme étant un concept intéressant et innovant. Le logiciel TOMAPPART permet justement le pilotage de votre gestion locative et comptable en ligne.
Quand on mandate une agence immobilière pour la gestion de ses biens locatifs, aucune visibilité ne nous est laissée, ce qui peut accroître un sentiment d’anxiété, d’avancer dans le flou avec une retenue souvent conséquente sur le loyer perçu.
Grâce à un logiciel en ligne, vous restez le pilote de votre projet de location tout en optimisant votre taux de rentabilité.
TOMAPPART est aujourd'hui le seul outil en ligne qui vous permet de gérer la locations de vos biens ET de tenir votre comptabilité depuis un même espace. Vous devenez autonome dans votre gestion locative et comptable sans pour autant que cela soit une corvée, car tout est prévu pour vous simplifier la vie!
Piloter son patrimoine locatif à distance
La dématérialisation complète vous donne l’avantage de pouvoir gérer votre activité d’investisseur locatif en toute sérénité et simplement depuis votre ordinateur ou votre tablette.
Dans le cas de TOMAPPART, l’application mobile est téléchargeable gratuitement pour vous offrir une gestion sans encombre où que vous soyez et quand vous le souhaitez simplement à l’aide de votre smartphone. Aucune contrainte de temps ni de distance, vous êtes libre de vos mouvements et de vos horaires pour gérer votre patrimoine en ligne comme un pro !
L’outil en ligne devient votre alliée pour vous permettre l’accès rapide et fluide à la vision d’ensemble de votre activité immobilière. Depuis votre espace personnel, vous aurez tous les accès :
- accéder aux dossiers locataires/locations,
- aux quittances,
- à tous les documents utiles à votre gestion
- à la comptabilité* du bien,
- etc.
Tous les moyens utiles sont mis à disposition pour une gestion sereine en toute autonomie.
Gagner du temps et optimiser son budget pour la gestion
Tout le monde s’accorde à dire « le temps, c’est de l’argent ».
Il faut savoir que l’investissement locatif demande une gestion particulière et minutieuse. En effet, il ne suffit pas juste d’acheter un bien et de le mettre en location, mais bien de « gérer » tout ce qu’il y a autour :
- Paiements des loyers et des charges,
- divers problèmes à régler avec le locataire,
- quittances de loyer à envoyer,
- déclaration d'impôt,
- relance en cas d'impayé,
- tenir sa comptabilité à jour,
- etc.
Cette gestion administrative et juridique nécessite donc beaucoup de temps et la gestion locative demande donc un minimum d’investissement personnel.
De plus, avec la gestion locative, il faut penser bien évidemment à la gestion comptable de son activité de propriétaire bailleur qui varie selon que l’on est loueur meublé non-professionnel (LMNP) ou acquéreur à partir d’une société civile immobilière (SCI).
En conséquence, si vous rechercher l’autonomie, un outil de gestion locative seule ne fera pas l’affaire. Vous aurez besoin de faire appel à un comptable.
Gérez en autonomie son activité c’est bien, mais pouvoir s’appuyer sur un outil qui joint la simplicité d’utilisation à l’automatisation c’est mieux !
En plus de limiter le budget prévu à la gestion locative et comptable, avec TOMAPPART, vous faites des économies et vous êtes plus organisé et vous gagnez du temps.
Vous êtes convaincu par la gestion locative et comptable en ligne ?
Sachez que TOMAPPART vous propose l’outil professionnel tout en un adapté aux particuliers, pour la gestion locative ET comptable*.
Vous apprécierez certainement :
- Une expérience utilisateur agréable
- l’ergonomie de l’interface,
- les tarifs d’abonnement adaptés à vos besoins et évolutifs sur demande,
- l’optimisation de votre rentabilité en payant moins cher et en consacrant moins de temps aux tâches de gestion chronophages et fastidieuses,
- la disponibilité de notre équipe joignable par chat, email ou téléphone,
- l’accès à divers indicateurs-repères sur votre activité
Vous avez la possibilité d’adapter votre budget à la formule qui répond le mieux à vos besoins. Si vous avez la curiosité de tester l’outil TOMAPPART dans un premier temps, nous vous suggérons la formule gratuite limitée pour avoir un aperçu de votre espace de gestion ainsi que quelques-unes des fonctionnalités proposées.
Les étapes pour créer sa SCI
Vous disposez de plusieurs options pour créer votre SCI. Il vous est possible de réaliser la création seul mais mieux vaut demander à vous faire accompagner par un comptable ou un organisme de formalités administratives en ligne (LegalPlace, LegalStart, etc.), dans le cas où vous n’êtes pas certains de pouvoir respecter toutes les étapes de création minutieusement.
Faire le choix d’investir avec une SCI
Créer une société civile immobilière (SCI) permet de constituer et gérer un patrimoine à plusieurs. Cette forme juridique apporte de la flexibilité et permet de bénéficier d’une fiscalité avantageuse, notamment dans le cadre d’une succession. En effet, les principaux avantages d’une SCI sont la facilité de gestion et la transmission du patrimoine immobilier.
La Société Civile Immobilière correspond à une personne morale. Il s’agit d’une structure juridique permettant de gérer un ou plusieurs biens et est détenue par au minimum 2 associés : il peut s’agir de 2 personnes physiques (ami, famille, etc.) ou d’une personne physique (exemple : vous) et d’une personne morale (une autre société que vous dirigez), dont les parts seront réparties à votre convenance.
Le patrimoine immobilier est détenu par la société civile immobilière et chaque associé reçoit des parts sociales proportionnelles à son apport. Avec une SCI vous gardez une perméabilité totale entre le patrimoine détenue sous votre SCI avec votre patrimoine personnel.
Concrètement, cela signifie que si votre emprunt n’est pas remboursé, vous serez tenu responsable à titre personnel du manque à payer à la banque. Cette dernière sera donc en mesure d’exiger son reste suivant le pourcentage à hauteur duquel vous détenez votre SCI.
Comme toute société, la société civile immobilière dispose de statuts, régissant son fonctionnement. Rédiger les statuts permet notamment de définir les modalités de prise de décision, à l’unanimité ou à la majorité par exemple.
Par ailleurs, les associés d’une SCI désignent un gérant, qui aura comme fonction de prendre à sa charge la gestion courante du ou des biens immobiliers détenu(s) par la société, sans avoir à engager de formalités auprès des autres associés.
La création d’une SCI se fait suivant un ordre d’étapes précis à respecter.
Quelles étapes pour la création de son SCI ?
On peut présenter les étapes comme suit :
- Les statuts,
- Le choix fiscal,
- Le dépôt du capital social,
- Annonce dans le journal légal,
- CFE,
- Kbis.
Étape 1 : Rédaction des statuts
La rédaction des statuts est l'une des toutes premières démarches lors de la création d'une société. Plus précisément, elle intervient entre la fixation du montant du capital social et le dépôt du capital social. C'est la signature des statuts qui permet à la société d'être juridiquement constituée. Cela correspond à un contrat rédigé entre les associés pour déterminer le rôle de chacun au sein de la SCI, les pourcentages répartis entre chacun, la façon dont sera gérer la trésorerie de la future SCI, etc.
Une fois rédigés, les statuts sont déposés au greffe du tribunal de commerce et sont donc publics. C’est pourquoi il est important de les constituer avec précision, il est souvent recommandé de se faire accompagner par un comptable pour la réalisation de vos statuts.
À savoir que la rédaction des statuts doit obligatoirement impliquer les mentions qui suivent :
- La dénomination sociale : Le choix vous appartient quant au nom que vous déciderez de donner à votre SCI (il sera toutefois important de vérifier auprès de la base INPI que le nom choisi ne soit pas protégé),
- La forme juridique,
- L’adresse de son siège social,
- Les apports de chaque associé ou actionnaire,
- L’objet social : Le rôle d’une SCI est principalement d’acquérir des biens et de tirer profit de la location de ces biens (il ne s’agira pas d’achat-revente),
- Le montant du capital,
- La date de clôture de l’exercice : Dans le cas où vous opteriez pour l’impôt sur le revenu (régime de transparence fiscale), il est recommandé de choisir le 31 décembre comme date de clôture. Dans le cas où vous vous orientez vers l’impôt sur les sociétés, il sera plus avantageux de fixer votre date de clôture d’exercice soit au moment que votre holding (dans le cas où vous détenez votre SCI avec votre société), soit de façon décalée de manière à pouvoir distribuer du dividende et encaisser l’argent, tout dépend de votre situation personnelle,
- La durée de vie.
Selon la forme juridique de votre société, des informations complémentaires peuvent être requises pour la rédaction de vos statuts, telles que :
- Les règles de prise de décision des principaux organes de la société,
- La répartition des parts sociales entre les associés,
- La désignation du gérant, président, directeur général, etc.
Dans certains cas, il est nécessaire d'ajouter certains documents aux statuts. Par exemple, pour une SARL ou une SA, il est obligatoire de fournir le rapport du commissaire aux apports lorsque des apports en nature dépassant certains seuils sont réalisés pour la création.
Enfin, il est important de noter que les statuts sont nécessairement formalisés par un écrit qui doit être signé, de manière manuscrite par l’ensemble des partis participants à la création de la société (associé(s) ou actionnaire(s)).
Étape 2 : Choix du régime fiscal
Le régime de la SCI se caractérise par un certain nombre d’éléments :
- L’activité principale de la société doit nécessairement être à caractère civil :
- Elle porte généralement sur la gestion d’un patrimoine immobilier pour diverses raisons,
- Elle ne peut être commercial (saufs cas particuliers prévus par la loi) ;
- Le capital social n’est pas concerné par un minimum social imposé :
- Il peut être variable,
- Il est divisé en parts sociales égales (réparties entre les associés selon leur participation au capital).
- Le régime fiscal : la SCI est soumise par défaut au régime de l’impôt sur le revenu (IR) bien qu’il soit possible d’opter pour le régime de l’Impôt sur les Sociétés (IS).
- L’Impôt sur les Revenus : Cela correspond à la transparence fiscale, il s’agit d’un régime de revenu foncier (dans le cas d’une personne morale il s’agit du revenu BIC)
- L’Impôt sur les Sociétés : Il s’agit d’un choix irrévocable qui permet des déductions des frais (notaire, agence immobilière lorsque vous décidez d’opter pour ce régime dés le départ), les amortissements des biens acquis, etc. Cela permet de justifier d’une non-imposabilité pendant en moyenne 10-15 ans.
Dans les 2 cas, votre choix correspondra à un régime simplifié, il n’y aura pas d’intérêt pour vous à opter pour le régime réel (cela deviendra obligatoire dans le cas où votre SCI génère un grand chiffre d’affaire). Il n’y a pas non plus d’intérêt à opter pour la TVA si votre activité consistera à détenir des biens locatifs destinés à des particuliers car il vous sera impossible ni de la déduire ni de la collecter (exception faite de certains programme). Néanmoins, si vous investissez dans du neuf et envisagez la location professionnelle où les locataires seront eux-mêmes assujettis à la TVA, vous serez en mesure de la collecter.
Étape 3 : Dépôt du capital social
Le capital social peut être déposé par chèque bancaire (provenant d'une banque domiciliée en France), virement bancaire ou encore espèces. Ce capital ne correspond pas à un montant devant être libéré auprès d’une banque, par ailleurs, il est recommandé de choisir un montant d’une valeur relativement faible (exemple : 100€) afin que vous soyez en mesure de le verser si besoin, ou le libérer (comme dans le cas où vous décidez d’opter à l’impôt sur les sociétés à 15%).
Le dépôt du capital social doit être fait sur un compte bloqué auprès d'un établissement de crédit ou d’un notaire. En revanche, il ne peut pas être effectué dans un établissement de paiement.
Les fonds seront disponibles après l'immatriculation de la société au registre du commerce et des sociétés (RCS) et au registre national des entreprises (RNE).
On dit que le capital social est mis sous séquestre.
À savoir : Le dépôt du capital social auprès de la Caisse des dépôts n'est plus possible depuis le 1er juin 2021. Vous pouvez récupérer le capital déposé avant cette date en suivant la procédure indiquée sur le site de la Caisse des dépôts.
Étape 4 : Publication dans le JAL
Cela correspond à la publication dans un des journaux d’annonces légales du département où vous avez créé votre SCI le récapitulatif de votre nouvelle création.
Une fois que les statuts signés par les associé(s) ou actionnaire(s), votre entreprise a une existence juridique. Vous êtes alors tenu de rendre votre démarche publique en procédant à :
- L’enregistrement des statuts au registre du commerce et des sociétés (RCS) par le biais de l’immatriculation de votre société,
- La publication des statuts par le biais de la diffusion d’annonce légale dans un journal habilité.
Le tarif de publication dépend de la forme juridique de la société et du département dans lequel l'annonce est publiée. Le montant peut varier d’un journal à un autre, n’hésitez pas à en contacter plusieurs si vous souhaitez opter pour le moins cher.
Étape 5 : Dépôt au greffe (CFE)
Tous les documents qui résulteront des étapes précédentes seront à transmettre au greffe du tribunal de commerce, avec notamment :
- L’attestation (sur l’honneur) de non condamnation et de filiation,
- Le registre des bénéficiaires effectifs (en référence aux lois anti-blanchiment pour justifier des propriétaires et décisionnaires de la société civile immobilière),
- Les justificatifs d’identité des associés carte d’identité (en cours de validité),
- Un justificatif de domicile (reconnu),
- Le formulaire M2 rempli et signé.
Étape 6 : Obtention du KBIS
Lorsque toutes ces étapes seront finalisées vous obtiendrez votre extrait de KBIS. Veillez à prévoir la mention de votre nouvelle SCI apposée sur votre boîte aux lettres de manière à ce que vous soyez en mesure de recevoir vos documents de la part du greffe.
À présent, vous pourrez commencer votre activité d’investisseur immobilier avec votre SCI. Afin d’être gérés par la SCI, le bien doit être rapporté à la société. En conséquence, les associés ne sont pas eux-mêmes propriétaires du bien car c’est la SCI qui en détient la propriété.
La location meublée non professionnelle, qu’est-ce que c’est ?
Lorsqu'on souhaite investir en location meublée, ou passer de la location vide au meublé, la question de la définition d'un bien meublé se pose souvent.
Définition
Selon le site service-public : « Pour être considéré comme meublé, un logement mis en location avec un bail d'habitation (y compris bail mobilité) doit comporter au minimum certains meubles. »
Lorsque vous louez votre bien en LMNP, il doit être habitable immédiatement par votre locataire. Il doit pouvoir emménager en apportant seulement ses effets personnels. Il est important de prendre en compte le fait qu'un appartement confortable vous permettra de percevoir des revenus de location supérieurs à ceux d'un appartement peu équipé.
Loyers plus élevés et meilleure rentabilité
Meubler votre bien vous permet de le louer 20 % plus cher en moyenne qu'un bien vide.
La rentabilité brute de votre bien sera également supérieure s'il est loué meublé plutôt que vide, de par des loyers perçus plus importants.
La rentabilité nette, prenant en compte l'imposition sur vos revenus, sera également bien supérieure avec un bien loué meublé.
Grâce aux mesures fiscales très avantageuses liées à l'activité de location meublée, vos impôts seront fortement réduits et la rentabilité de votre bien maximisée.
Cet avantage se vérifie quel que soit le type de locataire et le bail signé. Vous bénéficiez de la flexibilité dans le choix de votre locataire (location meublée à un étudiant, location à un salarié expatrié, location d'un meublé de tourisme...)
Pour débuter votre activité, vous devez effectuer différentes démarches et formalités, telles que déclarer votre début d'activité de loueur en meublé afin d'obtenir un numéro SIRET. Cette identification vous sera demandée par le centre des impôts lors du dépôt de votre déclaration 2031.
Quelles conditions pour faire de la LMNP
La loi prévoit 2 conditions impératives pour obtenir le statut de location meublée non professionnelle :
- Les recettes tirées des activités de loueur en meublé (c'est-à-dire les loyers charges comprises) doivent être inférieures à 23 000€,
- Les gains issus de votre location LMNP doivent être inférieurs ou égaux aux autres revenus générés par les personnes appartenant au foyer fiscal.
Bon à savoir :
Les autres revenus d’activité correspondent aux gains du foyer fiscal soumis à l’impôt sur le revenu en France dans les catégories suivantes :
- Traitements et salaires y compris les pensions et rentes viagères,
- BIC autres que ceux tirés de la location meublée, BA, BNC,
- Revenus des gérants et associés
Les normes légales à respecter
Le statut LMNP est encadré par des normes très précises auxquelles il sera important de se conformer :
- Le bien doit être à usage d’habitation,
- Il doit être décent,
- Si l'appartement se situe dans un immeuble en copropriété, le règlement de copropriété doit autoriser la location meublée dans le bâtiment,
- Il doit être meublé et comporter les équipements minimums obligatoires.
Les équipements nécessaires pour la location meublée
Selon le décret du 31 juillet 2015, vous pourrez louer en meublé à condition d’équiper votre logement avec au moins les éléments suivants :
- De la literie (matelas, oreillers, couette),
- Des rideaux ou volets pour occulter la lumière dans les chambres à coucher,
- Des plaques de cuisson,
- Un four ou un four à micro-ondes,
- Un réfrigérateur (avec une partie congélateur obligatoire en l’absence de congélateur),
- De la vaisselle en quantité suffisante (en fonction de l’occupation maximale du logement),
- Du matériel de cuisine,
- Une table et des sièges,
- Des rangements (étagères, placards...),
- Des luminaires,
- Du matériel d'entretien adapté à l’usage courant de l’appartement ou de la maison meublée.
Si vous ne remplissez pas les conditions d'un équipement suffisant, vous risquez la requalification de votre logement meublé en location vide.
N'hésitez pas à prévoir du matériel et du mobilier supplémentaire afin de distinguer votre logement des autres biens à louer sur le marché
Et en cas de dépassement du plafond de recettes ?
En cas de dépassement du plafond fixé par les conditions ci-dessus, le loueur en meublé non professionnel devient automatiquement LMP (Loueur en Meublé Professionnel).
Ces conditions s'ajoutent aux règles qui s'appliquent à tous les propriétaires qui souhaitent louer en meublé.
Choisir son régime fiscal de déclaration
En tant que LMNP, le propriétaire-bailleur a accès à deux régimes fiscaux pour déclarer ses revenus aux impôts : le réel simplifié et le micro BIC.
Avantages du régime réel simplifié
Dans 85% des cas, le régime Réel Simplifié se présente comme le régime le plus avantageux pour faire de la LMNP. Les LMNP peuvent bénéficier de cette option fiscale et optimiser leur fiscalité.
Charges déductibles
Le réel simplifié permet de déduire de nombreux coûts : l'entretien et la réparation du logement, les frais d'assurance et de gestion, les frais de comptabilité, les intérêts d'emprunt, etc.
Amortissements déductibles
Le régime du LMNP au réel simplifié permet de déduire l'amortissement du matériel et des locaux ainsi que des travaux (construction, reconstruction, amélioration), si ceux-ci sont inscrits à l'actif.
Bon à savoir :
Si le loueur a acheté son logement l'année de la déclaration, il pourra déduire les frais de notaire liés à l'acquisition du logement, ainsi que les honoraires d'agence à condition de les comptabiliser l’année de la dépense. Dans le cas contraire, ils seront perdus.
L'option fiscal du réel simplifié permet de réaliser des économies d'impôt importantes : En effet, il est fréquent que le montant des charges et amortissements déductibles soit supérieur à 50% des recettes annuelles.
Cette fiscalité va augmenter considérablement la rentabilité nette en permettant aux loueurs en meublé de payer très peu (voire pas du tout) d’impôts en amortissant leur bien et en déduisant toutes les charges inhérentes à sa mise en location.
À noter :
La déclaration au réel est plus complexe que la déclaration au micro-BIC ; En effet, l’administration fiscale exige que les amortissements soient calculés par composants ; Il faut pour cela bien maîtriser les durées d’amortissement ainsi que leur proportion dans la valeur du bien immobilier. Ces calculs étant compliqués, vous gagnerez du temps et de la sérénité en vous faisant accompagner pour votre liasse fiscale.
Le régime micro-BIC pour LMNP
Si les recettes du foyer fiscal issues de la location meublée sont inférieures ou égales à 77 700 € (188 700 € pour les meublés de tourisme classés), le régime par défaut est le micro-BIC.
Ce régime prévoit un abattement forfaitaire de 50 % sur les recettes annuelles de l'activité de location meublée (71 % pour les meublés de tourisme). Autrement dit le loueur est imposé dans sa tranche d'imposition sur la moitié des recettes perçues (loyers charges comprises).
Aucune déduction supplémentaire de charges ou d'amortissements n'est possible, ce qui rend ce régime moins intéressant que le régime réel simplifié.
Obtenir le statut LMNP : Acquisition et immatriculation
La première démarche pour obtenir le statut de location meublée non professionnelle est d'acquérir un bien immobilier et de bien l'équiper pour le louer meublé.
Ensuite, il s’agit d’entamer la procédure obligatoire afin de s'immatriculer en ligne sur le site de l'INPI.
Vous avez opté pour l’achat en nom propre
C’est l’option qui nécessite le moins de formalisme et qui permet à une seule et même personne de détenir le bien et d’en disposer comme elle le souhaite, dans ce cas il vous faudra :
- Remplir en ligne le formulaire P0i,
- Déclarer votre début d'activité locative,
- Spécifier votre choix de régime fiscal (micro-BIC, réel simplifié ou réel normal),
- Déterminer votre régime de TVA,
- Préciser le régime fiscal choisi pour votre déclaration de revenus de location meublée,
L’indivision quand on achète à plusieurs
Dans le cas où vous achetez le bien à plusieurs, c’est le régime de l’indivision qui s’applique. Pour le mettre en place il faudra remplir le formulaire FCM, à compléter en ligne sur le site de l'INPI également. Vous disposez d'un délai de 15 jours en moyenne pour vous déclarer. Vous obtiendrez finalement un numéro SIRET indispensable pour la déclaration de vos revenus aux impôts.
Pour plus d’informations sur votre régime fiscal et déclarations de revenus, retrouvez toutes les informations sur le site internet Service Public.
Après l'immatriculation LMNP :
Vous avez reçu votre numéro de SIRET ? Vous pouvez à présent :
- Adhérer à un OGA (Organisme de Gestion Agrée, aussi appelé CGA ou AGA); Cette adhésion vous permettra de bénéficier d'une réduction d'impôts de 2/3 de vos frais de comptabilité liés la gestion de votre bien loué,
- Créer votre espace professionnel sur le site des impôts : vous pourrez y régler votre CFE (Cotisation Foncière des Entreprises), une taxe locale payable par tous les loueurs en meublés avant le 15 décembre de l'année en cours. La première année d'activité, vous pourrez en être exonéré, sauf si vous avez démarré l'activité au 01/01 de l'année.
Bon à savoir :
Depuis le 01 janvier 2023, tous les propriétaires français, loueurs meublés inclus, doivent désormais déclarer l'occupation de leur(s) logement(s) à usage d'habitation sur l'espace "Gérer mes biens immobiliers" du site des impôts.
Lever l'option pour le régime Réel Simplifié
Dans le cas où vous débutez votre activité LMNP au régime Réel Simplifié, le fait d’avoir coché le régime Réel Simplifié lors de votre immatriculation, suffit normalement à vous enregistrer sous ce régime. Il n’est donc pas nécessaire de lever l’option. La levée d’option s’applique surtout aux loueurs meublés qui souhaitent passer d’un régime fiscal à un autre.
À noter :
Si vous déclariez vos revenus de location meublée au Micro Bic et que vous souhaitez passer au régime Réel Simplifié par la suite, vous devrez lever l’option pour ce régime au plus tard avant la date de déclaration de vos revenus de l'année fiscale concernée. La levée d’option est possible à faire en ligne depuis votre espace professionnel sur le site impot.gouv
Comment déterminer votre date de début d'activité de loueur en meublé ?
Il est essentiel de bien déterminer la date de votre début d'activité de location meublée lorsque vous déclarez vos revenus meublés au régime du réel simplifié.
Dans le cas d'un bien meublé acquis dans l'année
La date de début d'activité de votre location meublée non professionnelle correspond à la date d'acquisition du bien ou la date de la première dépense de l'année. Ainsi, les frais de notaire, les travaux éventuels et achats de mobiliers réalisés avant l'entrée du premier locataire pourront bien être déduits.
Attention : il ne faut pas avoir habité dans le logement pendant cette période et qu'il soit destiné à la location meublée.
Dans le cas d'un bien déjà loué meublé ou déjà dans votre patrimoine
Il s’agit là ni d’un achat, ni de travaux à déclarer sur le bien. La date de début d'activité correspondra à la date à laquelle le bien est mis en location.
Par exemple : Vous signez un bail de location le 10 mai pour un bien dont l’annonce de location a été publiée le 9 avril pour une location possible à compter du 17 avril. La date de mise en location meublée sera du 17 avril.
Cette date de début d'activité est importante car elle correspond à la date des premières dépenses qui pourront être déduites, dans le cadre de la déclaration LMNP ou LMP au régime réel simplifié.
Dans quel logement investir en LMNP ?
Avant d'investir dans une location meublée, il faut réfléchir stratégiquement aux points suivants :
- Penser à la cible de locataires en fonction de là où est situé le bien (étudiants, professionnels en déplacement, etc.),
- Évaluer la rentabilité de son investissement (loyers perçus, charges, frais de gestion, etc.)
Les appartements meublés sont très recherchés par les étudiants mais également par les actifs en mission professionnelle. Dans les grandes agglomérations, les studios et les deux pièces trouveront donc très facilement preneur.
Dans les zones touristiques, ils sont également de plus en plus recherchés mais pas forcément toute l’année. La vacance locative peut avoir un impact non négligeable du point de vue de la rentabilité !
Pourquoi investir dans le LMNP ancien ?
Le LMNP ancien concerne les logements meublés indépendants (par exemple un appartement dans un immeuble en copropriété ou une maison individuelle louée à des touristes) et en résidence-services (un studio dans une résidence-service pour étudiants, par exemple) déjà en exploitation.
L'investissement en logement meublé ancien a comme avantage principal le choix plus personnalisé de votre bien immobilier si vous optez pour un logement indépendant : vous pouvez choisir un bien localisé en centre-ville ou près d'une attraction touristique, avec un cachet particulier qui séduira une clientèle exigeante. S'il y a des travaux de réhabilitation ou d'aménagement à effectuer, vous pourrez les déduire en choisissant le LMNP au réel simplifié et ainsi réduire vos impôts de location meublée.
Dans le cas où vous décidez de vous orienter vers un bien ancien en résidence-services, sachez que vous aurez l'avantage d'avoir du recul sur la rentabilité réelle et les contraintes de gestion du logement, qui aura déjà été loué auparavant.
Quel bail meublé choisir ?
Il existe plusieurs types de contrats locatifs parmi lesquelles l'investisseur pourra faire un choix en fonction de ses besoins :
Location meublée longue
Ce choix concernera une résidence principale et s’inscrira dans le cadre d’une location dont la durée sera au minimum de 12 mois. Pour des étudiants, le bail sera quant à lui d’une durée de 9 mois. Il faudra veiller à anticiper la vacance locative pour ne pas fausser votre taux de rentabilité.
Location saisonnière
Il existe également un autre type de bail dit de "mobilité", dont la durée est obligatoirement comprise entre 1 et 10 mois.
Si le bien immobilier est situé dans une zone touristique ou une grande ville, il peut être intéressant de le louer pour de courtes périodes (quelques jours à quelques semaines) à des touristes ou à des voyageurs d'affaires. Les investisseurs locatifs en LMNP peuvent opter pour :
- Un meublé de tourisme ( commercialisé sur Airbnb, Booking...),
- Un gîte rural,
- Une chambre d'hôte.
Vous avez à présent toutes les clés en main pour créer votre LMNP et pour bénéficier de tous les avantages fiscaux que ce statut vous permet dans le cadre de votre activité d’investisseur locatif.
Tomappart vous accompagne pour la gestion locative et comptable de vos locations en LMNP pour vous permettre de louer vos biens en toute sérénité.
N’hésitez pas à essayer notre formule gratuite pour avoir un aperçu de toutes les fonctionnalités que propose l’outil Tomappart pour une gestion autonome simplifiée.